گزارش آلفا ؛ چشم انداز ماهانه کیان
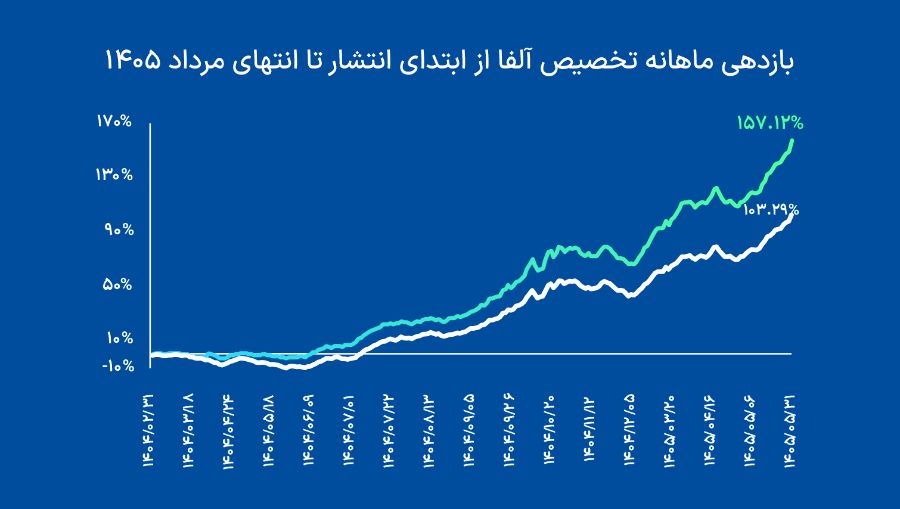
تخصیص تاکتیکی آلفا در دوره ۱۳ماهه مورد بررسی به بازدهی تجمعی ۱۵۷.۱۲ درصد رسیده است. در همین بازه، عملکرد آلفا ۵۳.۸۳ درصد بازده مازاد نسبت به تخصیص استراتژیک ایجاد کرده است.
تصمیمگیری در بازارهای مالی تنها به انتخاب یک دارایی مناسب محدود نمیشود؛ اینکه چه میزان از سرمایه به هر بازار اختصاص پیدا کند نیز میتواند تأثیر قابلتوجهی بر نتیجه نهایی سرمایهگذاری داشته باشد. سهام، طلا و درآمد ثابت در مقاطع مختلف رفتار متفاوتی دارند و تغییر شرایط اقتصادی و انتظارات فعالان بازار میتواند جذابیت نسبی هر یک از این داراییها را تغییر دهد. در چنین فضایی، یک پرتفوی سرمایهگذاری علاوه بر داشتن یک ترکیب بلندمدت، میتواند از تغییرات محدود و هدفمند در وزن داراییها نیز استفاده کند. فلسفه شکلگیری گزارش آلفای گروه مالی کیان را میتوان در همین رویکرد جستوجو کرد؛ یعنی حرکت از یک ترکیب پایه به سمت تخصیصهایی که با توجه به شرایط روز بازار، ظرفیت بیشتری برای ایجاد بازدهی یا مدیریت ریسک دارند.
آلفا از خرداد ۱۴۰۴ منتشر شده و در هر شماره، گزارشی بر اساس شرایط اقتصاد کلان، نااطمینانیهای سیاسی و اقتصادی و همچنین وضعیت بازارهای مختلف پیشنهاداتی برای تغییر تاکتیکی سبد سرمایهگذاری ارائه میدهد. این پیشنهادات طبق بررسیها و نظرات تیم مدیریت دارایی کیان، گروه اقتصاد کلان و کیان لایو ارائه میشود. خروجی این تحلیلها در نهایت به پیشنهادهایی برای ترکیب سهام، درآمد ثابت و طلا منتهی میشود. بررسی عملکرد این پیشنهادها در طول زمان نیز امکان سنجش میزان اثربخشی تصمیمهای تاکتیکی را فراهم میکند.
گزارش آلفا چیست ؟
گزارش آلفا را میتوان نقشه ماهانه کیان برای تغییر وزن داراییها در یک پرتفوی سرمایهگذاری دانست. این گزارش بهجای تمرکز صرف بر پیش بینی قیمت یک دارایی، به این پرسش میپردازد که در شرایط فعلی، چه ترکیبی از کلاسهای مختلف دارایی میتواند انتخاب مناسبتری باشند. برای رسیدن به این ترکیب، مجموعهای از دیدگاهها در کنار یکدیگر قرار میگیرند. تحلیل وضعیت اقتصاد کلان، بررسی روند بازارهای مالی و نظرات تیمهای تخصصی اقتصاد، تحلیل و مدیریت دارایی ورودیهای اصلی این فرآیند هستند. حاصل این بررسیها در بخش توصیههای سرمایهگذاری هر شماره منعکس میشود.
بنابراین، آلفا را باید ابزاری برای تصمیمگیری درباره «وزن داراییها» در نظر گرفت، نه گزارشی با تمرکز بر یک سهم یا یک ابزار مالی خاص. این تفاوت باعث میشود نگاه گزارش در سطح پرتفوی باقی بماند و رابطه میان فرصتهای موجود در بازارهای مختلف نیز مورد توجه قرار گیرد. مبنای مقایسه در این فرآیند، یک ترکیب استراتژیک مشخص است. این ترکیب در حالت عادی شامل ۶۰ درصد سهام، ۲۰ درصد درآمد ثابت و ۲۰ درصد طلاست. پیشنهادهای آلفا در واقع تلاش میکنند با توجه به شرایط بازار، تغییرات محدودی را نسبت به این ترکیب ایجاد کنند.
گزارش آلفا گروه مالی کیان شامل چه مواردی است؟
ساختار آلفا بر پایه سه کلاس اصلی دارایی شکل گرفته است: سهام، درآمد ثابت و طلا. این سه بازار به دلیل ویژگیهای متفاوتشان، نقشهای مختلفی در پرتفوی ایفا میکنند. سهام میتواند موتور اصلی رشد سرمایه باشد، درآمد ثابت نقش باثباتتری دارد و طلا نیز میتواند در شرایط خاص اقتصادی و تورمی، ویژگی متفاوتی نسبت به دو دارایی دیگر داشته باشد. اما نکته مهم در آلفا، میزان آزادی برای تغییر این وزنهاست. تصمیمهای تاکتیکی قرار نیست ساختار اصلی پرتفوی را بهطور کامل دگرگون کنند. برای همین، سقف تغییرات نسبت به ترکیب استراتژیک برابر با ۲۰ درصد در نظر گرفته شده است. این محدودیت باعث میشود تصمیمهای ماهانه همچنان در چارچوب یک سیاست سرمایهگذاری مشخص باقی بمانند.
برای سنجش نتیجه این تصمیمها نیز برای هر بازار یک معیار مشخص در نظر گرفته شده است. عملکرد بخش سهام با شاخص بازار سهام، عملکرد درآمد ثابت با صندوق کیان و عملکرد طلا با صندوق گوهر کیان سنجیده میشود. استفاده از این مبناها کمک میکند نتیجه تخصیص پیشنهادی به شکل منظم و قابل مقایسه ارزیابی شود.
تخصیصهای پیشنهادی آلفا چه عملکردی داشتهاند؟
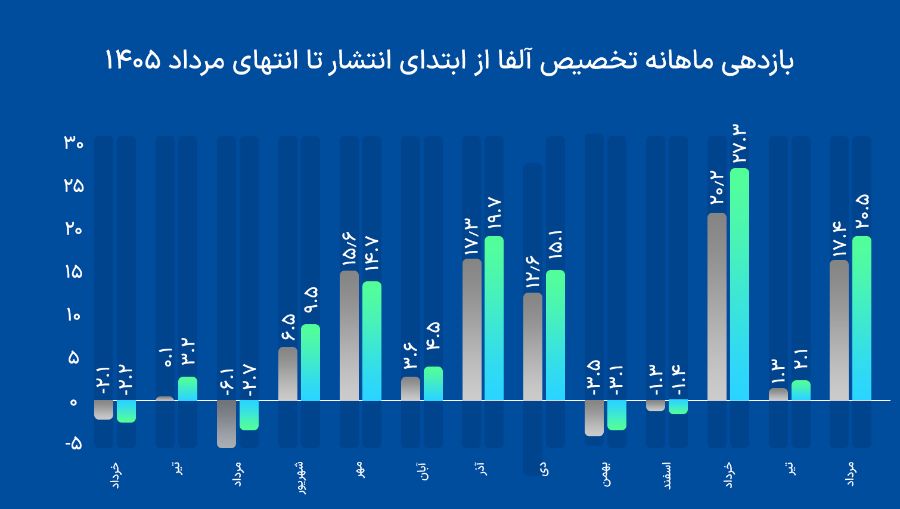
پس از گذشت بیش از یک سال از آغاز انتشار آلفا، اکنون میتوان عملکرد این رویکرد را نه در قالب یک توصیه منفرد، بلکه بهعنوان مجموعهای از تصمیمهای ماهانه بررسی کرد. نتایج نشان میدهد تخصیص تاکتیکی آلفا در بخش عمده دوره مورد بررسی توانسته است از ترکیب استراتژیک عملکرد بهتری ثبت کند. از ۱۳ ماهی که از آغاز انتشار گزارش گذشته، در ۱۰ ماه بازدهی تخصیص تاکتیکی بالاتر از پرتفوی استراتژیک بوده است.
البته برای تفسیر این آمار باید شرایط بازار در این دوره را نیز در نظر گرفت. در فروردین و اردیبهشت ۱۴۰۵ بازار بسته بوده و به همین دلیل این دو ماه در محاسبه بازدهی وارد نشدهاند. بنابراین ارزیابی عملکرد از خرداد ۱۴۰۴ و در ماههایی انجام شده که امکان ثبت بازدهی بازار وجود داشته است. آنچه از این مقایسه اهمیت دارد، مفهوم «بازده نسبی» است. یک تخصیص تاکتیکی زمانی برای سرمایهگذار ارزش ایجاد میکند که صرفاً بازده مثبت نداشته باشد، بلکه بتواند نسبت به ترکیب پایه نیز نتیجه مطلوبتری به دست آورد. بر اساس دادههای عملکردی آلفا، در ۱۰ ماه این هدف محقق شده است.
البته عملکرد گذشته بهتنهایی تضمینی برای نتایج آینده نیست. تغییر شرایط اقتصادی، روند بازارها و حتی تفاوت میان دورههای رونق و رکود میتواند نتیجه تصمیمهای تاکتیکی را تغییر دهد. به همین دلیل، ارزش آلفا را باید در استمرار فرآیند تحلیل و مقایسه تصمیمها در یک بازه زمانی طولانیتر نیز دنبال کرد.
بازدهی ماهانه تخصیص آلفا
برای درک بهتر عملکرد آلفا، نگاه کردن به بازدهی هر ماه در کنار عملکرد تجمعی اهمیت دارد. بازدهی ماهانه نشان میدهد تصمیم اتخاذشده در هر مقطع چه نتیجهای داشته، در حالی که بازدهی تجمعی اثر انباشته تمام این تصمیمها را نشان میدهد.
طبق نتایج ثبتشده، تخصیص تاکتیکی آلفا در دوره ۱۳ماهه مورد بررسی به بازدهی تجمعی ۱۵۷.۱۲ درصد رسیده است. در همین بازه، عملکرد آلفا ۵۳.۸۳ درصد بازده مازاد نسبت به تخصیص استراتژیک ایجاد کرده است. این اختلاف، مهمترین بخش کارنامه آلفاست؛ چراکه نشان میدهد تغییرات محدود در وزن کلاسهای دارایی در مجموع توانستهاند تفاوت معناداری با پرتفوی بدون تغییر ایجاد کنند.
در بررسی ماهانه نیز باید توجه داشت که عملکرد هر ماه حاصل شرایط همان مقطع و ترکیب پیشنهادی آلفاست. برای نمونه، در شروع دوره و در خرداد، شاخص هموزن بهعنوان نماینده بخش سهام در محاسبات مورد استفاده قرار گرفته است. بنابراین اعداد عملکردی گزارش را باید در چارچوب روش محاسبه تعریفشده برای هر کلاس دارایی تحلیل کرد. در نهایت، ارزش گزارش آلفا در کنار هم قرار گرفتن همین دادههای ماهانه شکل میگیرد. ممکن است یک تصمیم تاکتیکی در یک ماه نتیجه ضعیفتری داشته باشد، اما تصمیمهای موفق در ماههای دیگر بتوانند این عملکرد را جبران کرده و در مجموع بازدهی بیشتری نسبت به ترکیب استراتژیک ایجاد کنند.
از این منظر، آلفا را میتوان تلاشی برای ایجاد یک لایه تصمیمگیری فعال روی یک پرتفوی پایه دانست؛ لایهای که در آن وزن سهام، طلا و درآمد ثابت متناسب با ارزیابی کیان از شرایط بازار تغییر میکند، اما این تغییرات همچنان در محدودهای کنترلشده باقی میمانند. کارنامه ثبتشده طی این دوره نشان میدهد این رویکرد تاکتیکی در بخش قابلتوجهی از ماههای مورد بررسی توانسته است ارزش افزوده ایجاد کند. ادامه انتشار گزارش و ثبت نتایج ماهانه نیز در آینده تصویر دقیقتری از میزان پایداری این عملکرد و توانایی تخصیص تاکتیکی آلفا برای عبور از دورههای متفاوت بازار ارائه خواهد داد.